Berita Properti
Realisasi KPR FLPP 2026 Tembus 207 Ribu Unit dan Peluang Memiliki Rumah Subsidi
19 November 2026
Memiliki rumah sendiri masih menjadi impian banyak keluarga, terutama bagi masyarakat yang baru pertama kali membeli hunian. Salah satu program pemerintah yang dapat membantu mewujudkan impian tersebut adalah Kredit Pemilikan Rumah (KPR) melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).
Program ini kembali menjadi perhatian setelah realisasi penyaluran KPR FLPP pada 2026 mencapai lebih dari 207 ribu unit. Capaian tersebut menunjukkan bahwa pembiayaan rumah subsidi terus dimanfaatkan masyarakat berpenghasilan rendah (MBR) untuk memperoleh hunian dengan skema kredit yang lebih terjangkau.
Bagi calon pembeli rumah, perkembangan ini menjadi kesempatan untuk mengenal lebih jauh program FLPP, mulai dari suku bunga, uang muka, tenor cicilan, hingga persyaratan penerima bantuan. Namun, calon debitur tetap perlu memahami proses pengajuan dan memastikan rumah yang dipilih sesuai dengan kebutuhan keluarga.
Realisasi KPR FLPP 2026 Mencapai 207.023 Unit
Berdasarkan data Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera), realisasi penyaluran KPR FLPP mencapai 207.023 unit per 17 November 2026 pukul 10.20 WIB. Nilai pembiayaan yang telah disalurkan mencapai sekitar Rp25,80 triliun.
Angka tersebut setara dengan 59,15% dari target penyaluran nasional sebanyak 350.000 unit sepanjang 2026. Artinya, masih terdapat sekitar 142.977 unit yang perlu disalurkan untuk mencapai target tahunan.
Dari total realisasi tersebut, penyaluran rumah tapak mencapai 206.993 unit, sedangkan rumah susun tercatat sebanyak 30 unit.
Perkembangan ini juga menunjukkan adanya pemulihan penyaluran pada paruh kedua tahun 2026. BP Tapera mencatat realisasi pada triwulan III mencapai 73.477 unit atau meningkat 8,9% dibandingkan periode yang sama tahun sebelumnya. Hingga 17 November, penyaluran triwulan IV telah mencapai 42.015 unit atau tumbuh 25,8% dibandingkan periode yang sama pada 2025.
Meski demikian, capaian tersebut belum berarti target tahunan sudah terpenuhi. Ketersediaan rumah siap huni, kelancaran proses administrasi, dan kemampuan calon debitur memenuhi persyaratan masih menjadi faktor penting dalam mempercepat penyaluran.
Sebaran Realisasi KPR FLPP di Indonesia
Penyaluran KPR FLPP tersebar di berbagai provinsi dengan tingkat realisasi yang berbeda. Berdasarkan data BP Tapera per 17 November 2026, tiga provinsi dengan jumlah penyaluran terbesar adalah:
- Jawa Barat: 46.044 unit.
- Jawa Tengah: 18.928 unit.
- Sulawesi Selatan: 17.646 unit.
Jawa Barat menjadi wilayah dengan jumlah penyaluran tertinggi secara nasional. Sementara itu, Sulawesi Selatan masuk dalam tiga besar dan menjadi salah satu wilayah di luar Pulau Jawa dengan realisasi besar.
Dari sisi perbankan, BTN mencatat penyaluran sebanyak 89.481 unit, Bank Syariah Nasional (BSN) sebanyak 49.193 unit, dan BRI sebanyak 29.592 unit.
Data tersebut memperlihatkan bahwa penyaluran FLPP melibatkan kerja sama antara pemerintah, BP Tapera, bank penyalur, dan pengembang perumahan. Ketersediaan rumah yang telah selesai dibangun juga menjadi faktor penting karena rumah subsidi harus memenuhi ketentuan program sebelum akad kredit dilakukan.
Apa Itu KPR FLPP dan Bagaimana Cara Kerjanya?
FLPP merupakan fasilitas likuiditas pembiayaan perumahan yang disediakan pemerintah untuk membantu masyarakat berpenghasilan rendah memperoleh rumah melalui skema KPR.
Pengelolaan program dilakukan oleh BP Tapera, sedangkan penyaluran pembiayaan melibatkan bank yang bekerja sama dalam program tersebut.
Melalui skema ini, pemerintah memberikan dukungan pembiayaan agar masyarakat yang memenuhi persyaratan dapat membeli rumah dengan ketentuan lebih terjangkau dibandingkan sebagian skema KPR komersial.
Beberapa fasilitas utama KPR FLPP rumah tapak yang perlu diketahui calon pembeli antara lain:
1. Suku bunga tetap 5%
KPR FLPP untuk rumah tapak menawarkan suku bunga tetap sebesar 5% selama masa kredit sesuai ketentuan program. Suku bunga tetap membantu debitur memperkirakan kewajiban cicilan karena tidak mengikuti perubahan suku bunga pasar seperti pada skema kredit dengan bunga mengambang.
2. Uang muka mulai dari 1%
Program FLPP menyediakan uang muka mulai dari 1% dari harga rumah. Besaran yang perlu dibayarkan tetap harus dikonfirmasi kepada bank penyalur dan pengembang karena dapat dipengaruhi ketentuan transaksi serta biaya lain yang berlaku.
3. Tenor cicilan hingga 40 tahun
KPR FLPP menyediakan pilihan jangka waktu pembiayaan maksimal 40 tahun sesuai ketentuan yang berlaku. Tenor yang lebih panjang dapat membantu menurunkan angsuran bulanan, tetapi juga membuat masa pembayaran berlangsung lebih lama.
Calon debitur sebaiknya membandingkan beberapa pilihan tenor sebelum mengambil keputusan.
4. Fasilitas pembebasan PPN
BP Tapera mencantumkan fasilitas bebas PPN untuk pembelian rumah melalui skema KPR FLPP. Calon pembeli tetap perlu memastikan penerapan fasilitas pajak sesuai ketentuan transaksi dan dokumen pembelian.
Siapa yang Bisa Mengajukan KPR FLPP?
Tidak semua calon pembeli rumah dapat memperoleh fasilitas FLPP. Program ini ditujukan bagi masyarakat yang memenuhi kriteria sebagai MBR dan persyaratan penerima pembiayaan.
Secara umum, persyaratan penerima KPR FLPP meliputi:
1. Warga Negara Indonesia (WNI).
2. Belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah dalam bentuk yang dikecualikan oleh ketentuan program.
3. Belum memiliki rumah.
4. Berstatus belum menikah atau sudah menikah.
5. Memiliki penghasilan tetap atau tidak tetap yang tidak melebihi batas penghasilan MBR sesuai zonasi wilayah.
6. Memenuhi persyaratan administrasi dan analisis kelayakan kredit dari bank penyalur.
Batas penghasilan ditetapkan berdasarkan zonasi dan status perkawinan. Mengacu pada informasi BP Tapera berdasarkan Permen PKP Nomor 5 Tahun 2025, batas penghasilan maksimal per bulan adalah sebagai berikut:
Zona 1 – Jawa selain Jabodetabek, Sumatera, NTT, dan NTB:
- Belum menikah: Rp8,5 juta.
- Sudah menikah: Rp10 juta.
Zona 2 – Kalimantan, Sulawesi, Kepulauan Bangka Belitung, Kepulauan Riau, Maluku, Maluku Utara, dan Bali:
- Belum menikah: Rp9 juta.
- Sudah menikah: Rp11 juta.
Zona 3 – Wilayah Papua:
- Belum menikah: Rp10,5 juta.
- Sudah menikah: Rp12 juta.
Zona 4 – Jakarta, Bogor, Depok, Tangerang, dan Bekasi:
- Belum menikah: Rp12 juta.
- Sudah menikah: Rp14 juta.
Terdapat ketentuan tersendiri bagi peserta Tapera, termasuk penghitungan penghasilan yang menjadi dasar penilaian. Karena itu, calon pemohon perlu memeriksa ketentuan terbaru sebelum mengajukan pembiayaan.
Sebagai contoh, masyarakat yang tinggal di Surabaya termasuk Zona 1. Dengan demikian, batas penghasilan maksimal yang tercantum untuk pemohon belum menikah adalah Rp8,5 juta per bulan, sedangkan untuk pemohon yang sudah menikah adalah Rp10 juta per bulan.
Perlu diingat, memenuhi batas penghasilan bukan berarti pengajuan otomatis disetujui. Bank tetap melakukan pemeriksaan dokumen, kemampuan membayar cicilan, dan kelayakan kredit.
Cara Mengajukan KPR FLPP 2026
Bagi masyarakat yang memenuhi kriteria, proses pengajuan dapat dimulai dengan mencari rumah subsidi dan bank penyalur yang berpartisipasi dalam program.
Berikut tahapan yang dapat dipersiapkan:
1. Periksa kelayakan sebagai penerima
Pastikan status kepemilikan rumah, penghasilan, dan riwayat penerimaan subsidi sesuai dengan ketentuan FLPP.
2. Cari rumah subsidi yang tersedia
Pilih rumah dari pengembang yang mengikuti program FLPP. Periksa lokasi, spesifikasi bangunan, akses transportasi, fasilitas umum, dan status pembangunan.
3. Tentukan bank penyalur
Pilih bank yang bekerja sama dengan program FLPP. Tanyakan persyaratan dokumen, biaya yang perlu disiapkan, dan proses pengajuan kredit.
4. Siapkan dokumen administrasi
Dokumen yang umumnya diperlukan meliputi:
- KTP elektronik atau resi KTP.
- Kartu Keluarga.
- Akta nikah atau dokumen status perkawinan jika diperlukan.
- NPWP.
- Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan orang pribadi.
- Slip gaji yang telah disahkan bagi pekerja dengan penghasilan tetap.
- Surat keterangan atau pernyataan penghasilan bagi pemohon dengan penghasilan tidak tetap.
- Surat pemesanan rumah dari pengembang.
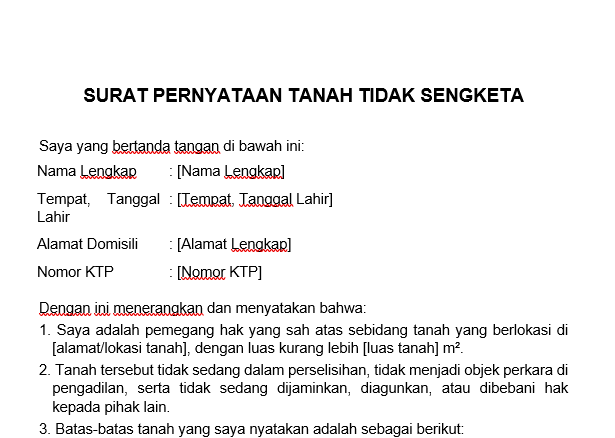
- Surat pernyataan pemohon sesuai ketentuan program.
Bank dapat meminta dokumen tambahan sesuai profil dan jenis pekerjaan calon debitur.
5. Jalani pemeriksaan dan analisis kredit
Bank akan melakukan pemeriksaan kelengkapan dokumen, subsidi checking, serta analisis kemampuan membayar. Pastikan informasi penghasilan dan pekerjaan yang disampaikan sesuai kondisi sebenarnya.
6. Lakukan akad kredit
Jika pengajuan disetujui, calon debitur akan melanjutkan proses akad kredit dan menyelesaikan kewajiban pembayaran awal sesuai ketentuan transaksi.
Hal yang Perlu Diperhatikan Sebelum Membeli Rumah Subsidi
Mendapatkan fasilitas KPR FLPP merupakan salah satu langkah untuk memiliki rumah. Namun, keputusan membeli hunian sebaiknya tidak hanya didasarkan pada besarnya subsidi atau cicilan bulanan.
Ada beberapa hal yang perlu diperiksa sebelum menentukan pilihan.
1. Lokasi dan aksesibilitas
Perhatikan jarak rumah ke tempat kerja, sekolah, rumah sakit, pasar, serta fasilitas transportasi. Harga rumah yang terjangkau belum tentu menghasilkan pengeluaran total yang rendah jika lokasinya terlalu jauh dari aktivitas sehari-hari.
2. Kualitas bangunan
Periksa kondisi fondasi, dinding, atap, lantai, instalasi listrik, dan saluran air. Pastikan rumah memiliki kondisi bangunan yang layak serta sesuai spesifikasi yang dijanjikan pengembang.
3. Legalitas dan perizinan
Pastikan status tanah dan dokumen pembangunan dapat diperiksa. Tanyakan mengenai sertifikat, Persetujuan Bangunan Gedung (PBG), serta dokumen lain yang berkaitan dengan legalitas properti.
4. Ketersediaan fasilitas umum
Periksa apakah kawasan memiliki akses air bersih, listrik, drainase, jalan lingkungan, dan pengelolaan sampah yang memadai. Fasilitas tersebut berpengaruh langsung terhadap kenyamanan tinggal.
5. Kemampuan membayar cicilan
Meskipun suku bunga FLPP tetap, calon debitur tetap perlu memperhitungkan pengeluaran rutin lainnya. Sisihkan anggaran untuk kebutuhan rumah tangga, transportasi, perawatan hunian, dan dana darurat.
6. Biaya tambahan transaksi
Tanyakan kepada bank dan pengembang mengenai biaya administrasi, notaris, asuransi, serta biaya lain yang mungkin timbul. Pastikan seluruh komponen dijelaskan sebelum menandatangani dokumen.
Apakah Realisasi 207 Ribu Unit Membuka Peluang Lebih Besar bagi Pembeli Rumah?
Realisasi penyaluran yang telah mencapai 207.023 unit menunjukkan bahwa program FLPP terus berjalan dan dimanfaatkan masyarakat. Namun, angka tersebut tidak secara otomatis berarti seluruh calon pembeli akan lebih mudah mendapatkan rumah subsidi.
Peluang memperoleh pembiayaan tetap bergantung pada beberapa faktor, seperti ketersediaan unit rumah, lokasi proyek, kelengkapan dokumen, pemenuhan kriteria MBR, dan persetujuan bank.
BP Tapera juga mencatat bahwa percepatan penyaluran membutuhkan keseimbangan antara permintaan dan pasokan. Rumah perlu tersedia dan memenuhi ketentuan program sebelum dapat dilanjutkan ke tahap akad kredit.
Karena itu, calon pembeli sebaiknya tidak hanya menunggu informasi kuota atau mengejar rumah yang sedang dipasarkan. Lebih baik mulai memeriksa kelayakan diri, menyiapkan dokumen, dan membandingkan beberapa pilihan lokasi.
FAQ Seputar KPR FLPP 2026
1. Berapa realisasi KPR FLPP tahun 2026?
Berdasarkan data BP Tapera per 17 November 2026 pukul 10.20 WIB, realisasi KPR FLPP mencapai 207.023 unit dengan nilai pembiayaan sekitar Rp25,80 triliun. Angka tersebut setara 59,15% dari target tahunan sebanyak 350.000 unit.
2. Berapa suku bunga KPR FLPP 2026?
Suku bunga tetap KPR FLPP rumah tapak adalah 5% sesuai ketentuan program. Calon debitur perlu memastikan rincian pembiayaan dan kewajiban lainnya kepada bank penyalur.
3. Berapa uang muka rumah subsidi melalui FLPP?
BP Tapera mencantumkan uang muka mulai dari 1% dari harga rumah. Besaran pembayaran awal perlu dikonfirmasi kepada bank dan pengembang.
4. Berapa lama tenor KPR FLPP?
Tenor pembiayaan dapat mencapai maksimal 40 tahun sesuai ketentuan program dan hasil persetujuan bank. Pemohon dapat mempertimbangkan tenor yang sesuai dengan kemampuan keuangan.
5. Apakah pekerja informal bisa mengajukan KPR FLPP?
Bisa, selama memenuhi kriteria penerima dan dapat membuktikan penghasilannya sesuai ketentuan. Bank akan memeriksa dokumen pendukung untuk menilai kemampuan pembayaran.
6. Apakah orang yang sudah menikah dapat mengajukan KPR FLPP?
Bisa. Pemohon yang sudah menikah dapat mengajukan pembiayaan selama memenuhi persyaratan kepemilikan rumah, batas penghasilan, dan ketentuan program lainnya.
7. Apakah memenuhi batas penghasilan menjamin KPR FLPP disetujui?
Tidak. Batas penghasilan merupakan salah satu kriteria penerima. Pengajuan tetap melalui pemeriksaan administrasi, subsidi checking, dan analisis kredit oleh bank penyalur.
Realisasi KPR FLPP yang telah menembus 207 ribu unit pada November 2026 memperlihatkan besarnya pemanfaatan program rumah subsidi di Indonesia. Dengan suku bunga tetap, uang muka mulai dari 1%, dan pilihan tenor hingga 40 tahun, FLPP dapat menjadi salah satu alternatif pembiayaan bagi masyarakat yang ingin memiliki hunian pertama.
Meski demikian, keputusan membeli rumah perlu mempertimbangkan kemampuan keuangan, kualitas bangunan, legalitas, serta lokasi hunian. Persiapan yang matang akan membantu calon pembeli memanfaatkan fasilitas pembiayaan secara lebih bijak. Melalui Rumahgue, masyarakat dapat mengeksplorasi informasi dan pilihan properti untuk menemukan hunian yang sesuai dengan kebutuhan serta anggaran keluarga.
Siap cari properti?
Jelajahi listing terkurasi di RumahGue dan hubungi agen langsung via WhatsApp.
Mulai pencarian